Tak, mogę zarejestrować samochód bez ważnej polisy OC, ponieważ potwierdzenie ubezpieczenia nie należy do standardowych dokumentów wymaganych przy rejestracji. Urzędnik może jednak sprawdzić status auta w systemie, a wydział komunikacji ma prawo kontrolować, czy spełniłem obowiązek ubezpieczenia. Jeśli nie mam OC, informacja może trafić do Ubezpieczeniowego Funduszu Gwarancyjnego (UFG). Sama rejestracja nie zwalnia mnie z odpowiedzialności za brak polisy.
- Rejestracja samochodu bez przedstawienia potwierdzenia OC może być możliwa, ale nie zwalnia właściciela z obowiązku ubezpieczenia. OC musi obowiązywać najpóźniej w dniu rejestracji i zawsze przed wprowadzeniem auta do ruchu.
- Przy zakupie używanego auta ważna polisa poprzedniego właściciela przechodzi na nabywcę, lecz nie odnawia się automatycznie. Jeśli samochód nie ma OC, trzeba je wykupić najpóźniej w dniu zakupu.
- Właściciel ma zasadniczo 30 dni na złożenie wniosku o rejestrację, ale termin ten nie pozwala jeździć bez OC. Przejętą polisę należy sprawdzić i zapewnić ciągłość ochrony po jej wygaśnięciu lub wypowiedzeniu.
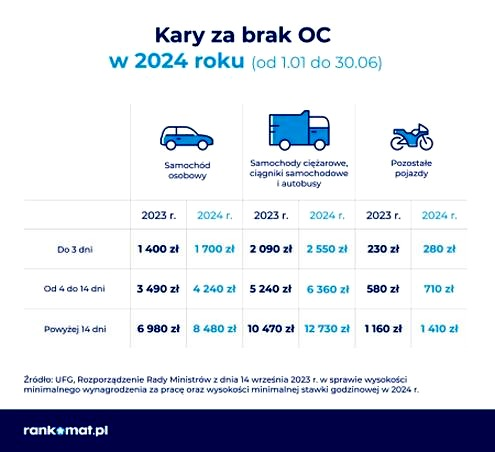
- W 2026 roku maksymalna kara UFG za brak OC samochodu osobowego wynosi 9610 zł. Sankcja może grozić nawet za jednodniową przerwę, a sprawdzenie ubezpieczenia może odbyć się elektronicznie.
- Spowodowanie wypadku nieubezpieczonym autem może narazić właściciela na konieczność pokrycia kosztów szkód. Obowiązek OC dotyczy także nieużywanego samochodu.
- Zmiana właściciela ani numerów rejestracyjnych sama w sobie nie unieważnia ważnej polisy. O zmianach danych należy poinformować ubezpieczyciela, a przed zakupem lub rejestracją sprawdzić OC, jego termin ważności i zakres obowiązywania w Polsce.
Najważniejszy jest termin: muszę ubezpieczyć samochód najpóźniej w dniu rejestracji, a zawsze przed wprowadzeniem go do ruchu. Jeśli kupuję używane auto z ważnym OC poprzedniego właściciela, polisa przechodzi na mnie i mogę z niej korzystać do końca umowy, choć nie odnowi się automatycznie. Natomiast gdy kupuję auto bez OC, muszę zawrzeć umowę najpóźniej w dniu zakupu. Z kolei sprowadzony samochód bez odpowiedniej ochrony muszę ubezpieczyć, zanim wyjadę nim na polskie drogi.
Jednodniowa luka w ochronie może kosztować tysiące złotych
UFG może nałożyć karę za przerwę w OC; jej wysokość zależy od rodzaju pojazdu i długości przerwy. W 2026 roku maksymalna kara dla właściciela samochodu osobowego wynosi 9610 zł, a nawet jednodniowa luka może skutkować sankcją. Co więcej, jeśli spowoduję nieubezpieczonym autem wypadek, pokryję koszty szkód z własnej kieszeni. Dlatego przed wizytą w urzędzie sprawdzam, czy polisa jest aktywna. Zwykle nie muszę mieć papierowego potwierdzenia, ale warto je zabrać, zwłaszcza gdy niedawno zawarłem umowę i jej dane nie pojawiły się jeszcze w systemie.
Po zakupie samochodu mam zasadniczo 30 dni na złożenie wniosku o rejestrację, ale ten termin nie pozwala mi jeździć bez OC. Jeśli używane auto ma ważną polisę, mogę najpierw je zarejestrować, a następnie sprawdzić datę końca ochrony i ewentualną rekalkulację składki. Gdy OC wygasa albo wypowiadam umowę poprzedniego właściciela, od razu zawieram nową, aby zachować ciągłość ochrony.
Kiedy trzeba kupić OC przed rejestracją, a kiedy można skorzystać z polisy poprzedniego właściciela?
Najpierw sprawdzam, czy samochód ma ważne OC i kiedy polisa wygasa. Gdy kupuję używane auto zarejestrowane w Polsce, ubezpieczenie poprzedniego właściciela przechodzi na mnie automatycznie w dniu zawarcia umowy kupna-sprzedaży. Mogę z niego korzystać do końca okresu wskazanego w dokumencie albo w dowolnym momencie je wypowiedzieć i zawrzeć nową umowę. Pamiętam jednak, że przejęta polisa nie odnowi się automatycznie, a ubezpieczyciel może ponownie obliczyć składkę, uwzględniając moje dane.
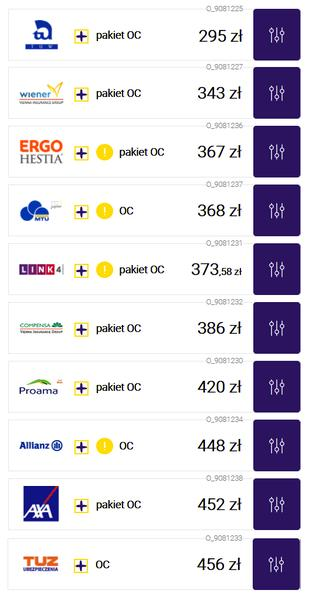
Jeśli kupuję auto bez ważnej polisy, wykupuję OC najpóźniej w dniu zakupu — nie czekam ani na rejestrację, ani na pierwszą jazdę. Tak samo postępuję z nowym samochodem: ubezpieczenie musi działać najpóźniej w dniu rejestracji, a zawsze przed wprowadzeniem auta do ruchu. W przypadku samochodu sprowadzonego z zagranicy termin zależy od tego, kiedy wyjadę nim na polskie drogi. Jak już zgłębiasz temat, Sprawdź, jaki kolor aut wybierają Europejczycy. Jeśli zrobię to przed rejestracją, muszę mieć OC jeszcze przed wyjazdem. Do zawarcia umowy przed otrzymaniem polskiego dowodu rejestracyjnego zwykle wystarczą numer VIN i dokument potwierdzający zakup.
Przed zakupem lub rejestracją auta zwracam uwagę na kilka kwestii związanych z OC:
- sprawdzam, czy samochód ma ważną polisę i kiedy ona wygasa;
- wykupuję OC najpóźniej w dniu zakupu auta bez ochrony;
- pilnuję, aby nowa polisa zaczęła obowiązywać przed wprowadzeniem samochodu do ruchu;
- weryfikuję, czy ubezpieczenie auta sprowadzonego z zagranicy obowiązuje w Polsce.
Jeden dzień bez OC może słono kosztować — dopilnuj ciągłości ochrony
Przed wizytą w wydziale komunikacji sprawdzam, czy polisa już działa. Potwierdzenia ubezpieczenia nie zawsze trzeba dołączać do wniosku, ponieważ urzędnik może zweryfikować dane elektronicznie. Jeśli system nie zdążył ich zaktualizować, okazuję dokument od ubezpieczyciela. Brak OC nie musi formalnie wstrzymać rejestracji, ale urząd może zgłosić sprawę do Ubezpieczeniowego Funduszu Gwarancyjnego. Za przerwę w ochronie grozi kara, a jeśli spowoduję wypadek, mogę pokryć koszty szkód z własnej kieszeni. Dlatego pilnuję ciągłości polisy nawet wtedy, gdy auto stoi nieużywane.
Używane auto muszę przerejestrować w ciągu 30 dni od zakupu, ale ten termin nie wydłuża czasu na wykupienie OC. Jeśli korzystam z polisy zbywcy, sprawdzam, kiedy wygasa, i wcześniej organizuję kolejną ochronę. Po wypowiedzeniu starej umowy uruchamiam nową bez choćby jednodniowej przerwy. Przy samochodzie sprowadzonym z zagranicy weryfikuję też, czy zagraniczne ubezpieczenie obowiązuje w Polsce. Jeśli nie, wykupuję odpowiednią polisę, na przykład graniczną. OC chroni przed kosztami szkód wyrządzonych innym, natomiast AC, NNW i assistance są dobrowolne i nie zastępują obowiązkowego ubezpieczenia.
Wskazówka: ustaw przypomnienie o końcu przejętej polisy OC — nie odnowi się ona automatycznie, więc nową ochronę trzeba zapewnić przed wygaśnięciem dotychczasowej.
Jakie kary grożą za brak OC i przerwę w ciągłości ubezpieczenia?
Poniżej znajdziesz informacje o tym, kiedy trzeba zadbać o OC, jakie kary grożą za przerwę w ochronie oraz jak działa polisa przejęta po poprzednim właścicielu.
- OC jest obowiązkowe. Ubezpiecz pojazd najpóźniej w dniu jego rejestracji, a w każdym przypadku — przed wprowadzeniem go do ruchu. Obowiązek obejmuje także nieużywane auto stojące w garażu. Wyjątek dotyczy m.in. pojazdów historycznych, dla których OC można wykupić przed rozpoczęciem jazdy.
- Brak OC może skutkować karą UFG. Urząd może elektronicznie sprawdzić polisę, a następnie przekazać informację o jej braku do Ubezpieczeniowego Funduszu Gwarancyjnego. W 2026 r. maksymalna kara za brak OC samochodu osobowego wynosi 9610 zł, a jej wysokość zależy m.in. od długości przerwy. Kontrola może odbyć się bez wizyty w urzędzie.
- Przerwa w ochronie może oznaczać również odpowiedzialność za szkody. Jeśli spowodujesz wypadek nieubezpieczonym autem, możesz ponieść finansowe konsekwencje szkód. Dlatego pilnuj ciągłości polisy — nawet jednodniowa przerwa może naruszać obowiązek ubezpieczenia.
- Po zakupie auta sprawdź, czy ma ważne OC. Polisa poprzedniego właściciela przechodzi na nabywcę i chroni pojazd do wskazanego w niej terminu, ale nie odnawia się automatycznie. Ponadto ubezpieczyciel może ponownie obliczyć składkę, uwzględniając dane nowego właściciela.
- Jeśli auto nie ma OC, ubezpiecz je niezwłocznie. Używany samochód zarejestrowany w Polsce trzeba ubezpieczyć najpóźniej w dniu zakupu. Z kolei nowe lub sprowadzone auto należy ubezpieczyć przed rejestracją, jeśli obowiązek już powstał, i zawsze przed wprowadzeniem go do ruchu. Aby zawrzeć umowę przed rejestracją, może wystarczyć numer VIN oraz dokument potwierdzający nabycie.
- Przejętą polisę możesz wypowiedzieć. Możesz korzystać z niej do końca okresu ochrony albo wypowiedzieć ją w dowolnym momencie. Jeśli wybierzesz drugą opcję, zawrzyj nową umowę tak, by zaczęła obowiązywać najpóźniej z chwilą zakończenia poprzedniej.
- Brak papierowego potwierdzenia nie zawsze uniemożliwia rejestrację. Urzędnik zwykle może zweryfikować OC w bazach elektronicznych, ale może poprosić o dokument, zwłaszcza gdy polisę zawarto niedawno lub samochód sprowadzono z zagranicy. Niezależnie od formalności rejestracyjnych brak ochrony może zostać zgłoszony do UFG.
Czy zmiana właściciela lub tablic rejestracyjnych wpływa na ważność polisy OC?
Zmiana właściciela samochodu sama w sobie nie unieważnia polisy OC. Jeśli kupuję używane auto z ważnym ubezpieczeniem, ochrona przechodzi na mnie automatycznie w dniu zawarcia umowy kupna-sprzedaży i trwa do daty wskazanej w polisie. Ubezpieczyciel może jednak ponownie obliczyć składkę, uwzględniając na przykład mój wiek, miejsce zamieszkania i historię ubezpieczeniową. Ponieważ przejęte OC nie przedłuża się automatycznie, sprawdzam datę końca ochrony i zawieram nową umowę najpóźniej w dniu wygaśnięcia poprzedniej.
Także zmiana tablic rejestracyjnych nie wpływa na ważność OC, ponieważ ubezpieczenie obejmuje pojazd, a nie same numery. Gdy po przerejestrowaniu dostaję nowy numer, zgłaszam go ubezpieczycielowi, aby zaktualizował dane w polisie. Samochód można zidentyfikować również po numerze VIN. W wielu przypadkach zachowuję dotychczasowe polskie tablice, jeśli pozostają czytelne i spełniają wymagania. Dzięki temu samo przerejestrowanie auta nie przerywa ochrony. A skoro o tym mówimy to sprawdź, jakie opony 17-calowe pasują do Renault Captur.
Nowy właściciel, ta sama ochrona — jak uniknąć przerwy w OC?
Po zakupie mogę korzystać z OC poprzedniego właściciela do końca umowy albo wypowiedzieć ją w dowolnym momencie i zawrzeć nową. Wybierając drugą opcję, pilnuję, by między polisami nie powstała nawet jednodniowa przerwa. Jeśli kupuję samochód bez ważnego OC, ubezpieczam go od dnia nabycia. W przypadku nowego lub sprowadzonego auta obowiązek zależy od sytuacji, ale polisę muszę zawrzeć najpóźniej w dniu rejestracji i zawsze przed wprowadzeniem pojazdu do ruchu. Urząd może elektronicznie sprawdzić ubezpieczenie, a brak ochrony może zostać zgłoszony do UFG i skutkować karą. Jeżeli temat cię interesuje, sprawdź, jaki olej najlepiej chroni silnik Insignii 2.0 CDTI.
Po zakupie pamiętam również o formalnościach rejestracyjnych: co do zasady mam 30 dni na złożenie wniosku. Informuję też ubezpieczyciela o zmianie właściciela i ewentualnym nowym numerze tablic. Ponadto sprawdzam datę końca polisy oraz to, czy opłaciłem ją w całości, aby uniknąć niespodzianek. Podsumowując, zmiana właściciela lub numerów rejestracyjnych nie unieważnia ważnego OC, ale za aktualizację danych i ciągłość ochrony odpowiadam ja.
Wskazówka: po zakupie auta sprawdź ważność OC w bazie UFG, podając numer rejestracyjny lub VIN — to prosty sposób, by upewnić się, że ochrona rzeczywiście obejmuje pojazd.
Źródła:
- https://rankomat.pl/samochod/rejestracja-samochodu-a-ubezpieczenie-oc
- https://www.link4.pl/blog/najpierw-rejestracja-czy-ubezpieczenie-wyjasniamy
- https://www.warta.pl/porada/co-najpierw-rejestracja-samochodu-czy-wykupienie-ubezpieczenia/
- https://hdi.pl/porady/co-najpierw-rejestracja-samochodu-czy-zakup-ubezpieczenia-oc/
- https://www.balcia.pl/pl/blog/rejestracja-samochodu-czy-ubezpieczenie-oc
- https://beesafe.pl/porady/ubezpieczenie-auta-przed-rejestracja/
- https://unilink.pl/porady/jak-zarejestrowac-nowy-samochod-i-kupic-ubezpieczenie-auta
- https://www.compensa.pl/blog/jakie-dokumenty-sa-potrzebne-do-rejestracji-samochodu
- https://www.uniqa.pl/porady-komunikacja/przerejestrowanie-samochodu-a-oc-czy-pozostaje-wazne/